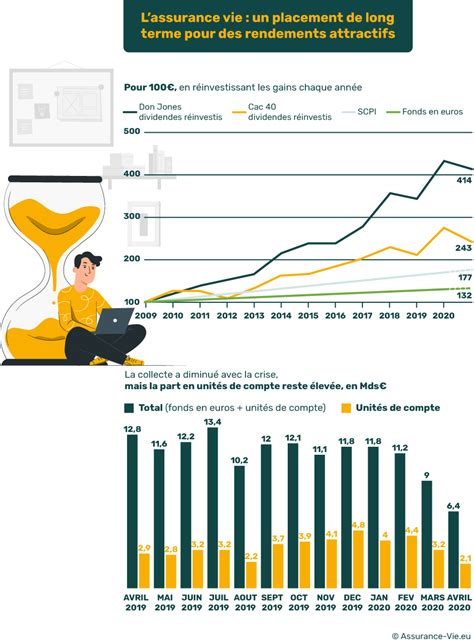
Dans un paysage financier marqué par des frais cachés, les contrats d’assurance-vie en unités de compte présentent une menace silencieuse. Sur vingt ans, ces contrats engendrent une perte de près de quarante pour cent du capital, malgré des rendements apparemment attractifs.
Trois raisons mathématiques expliquent cette disparition :
1. Les frais annuels de gestion (0,88 %) s’ajoutent à un coût interne des fonds (TER) de 1,60 %. Ensemble, cela représente 2,48 % par an.
2. Sur vingt ans, ces frais consomment environ quarante pour cent du capital initial, soit plus que le double de ce qui serait prélevé par un fonds à frais réduits (0,15 %).
3. Les frais sont appliqués indifféremment à l’augmentation ou à la baisse des marchés, rendant leur impact irrémédiable.
La quatrième raison, juridique et inattendue, est que le contrat ne peut être modifié sans justifier une cause légale. C’est pourquoi, même si vous souhaitez arrêter de verser, vous devez respecter cette règle avant d’agir.
Cependant, ce n’est pas la seule solution. L’essentiel est de comprendre que ces contrats ne sont pas conçus pour préserver l’épargne à long terme.


